WEI · MSTR
المخاطر المزدوجة لمايكروستراتيجي: موقف WEI هو البيع
تقدير WEI: بيع مايكروستراتيجي. التفاؤل بشأن بيتكوين لا يبرر تحمّل طبقتين من المخاطر.
المعلومات حتى 29 أكتوبر 2026 · أفق التقدير: الاثنا عشر شهراً المقبلة · مراجعة بتاريخ 31 أكتوبر 2026
أصبح اسم مايكروستراتيجي الآن Strategy، ورمز سهمها MSTR. كانت الشركة تعمل أصلاً في برمجيات المؤسسات، ثم استثمرت مبالغ كبيرة في بيتكوين. موقف هذا المقال واضح: بيع MSTR. فالمساهم لا يتحمل تقلب سعر بيتكوين فحسب، بل يتحمل أيضاً مخاطر تمويل الشركة وديونها ومدفوعات الأسهم الممتازة وتخفيف حصته. لا تختفي طبقتا المخاطر بعبارة «أنا متفائل ببيتكوين على المدى الطويل».
كيف وصلت الشركة إلى هنا؟
2020: بدأت شراء بيتكوين. اعتمدت الشركة بيتكوين أصلاً احتياطياً رئيسياً، ثم لجأت أيضاً إلى إصدار الأسهم والاقتراض لشراء المزيد منه. [1]
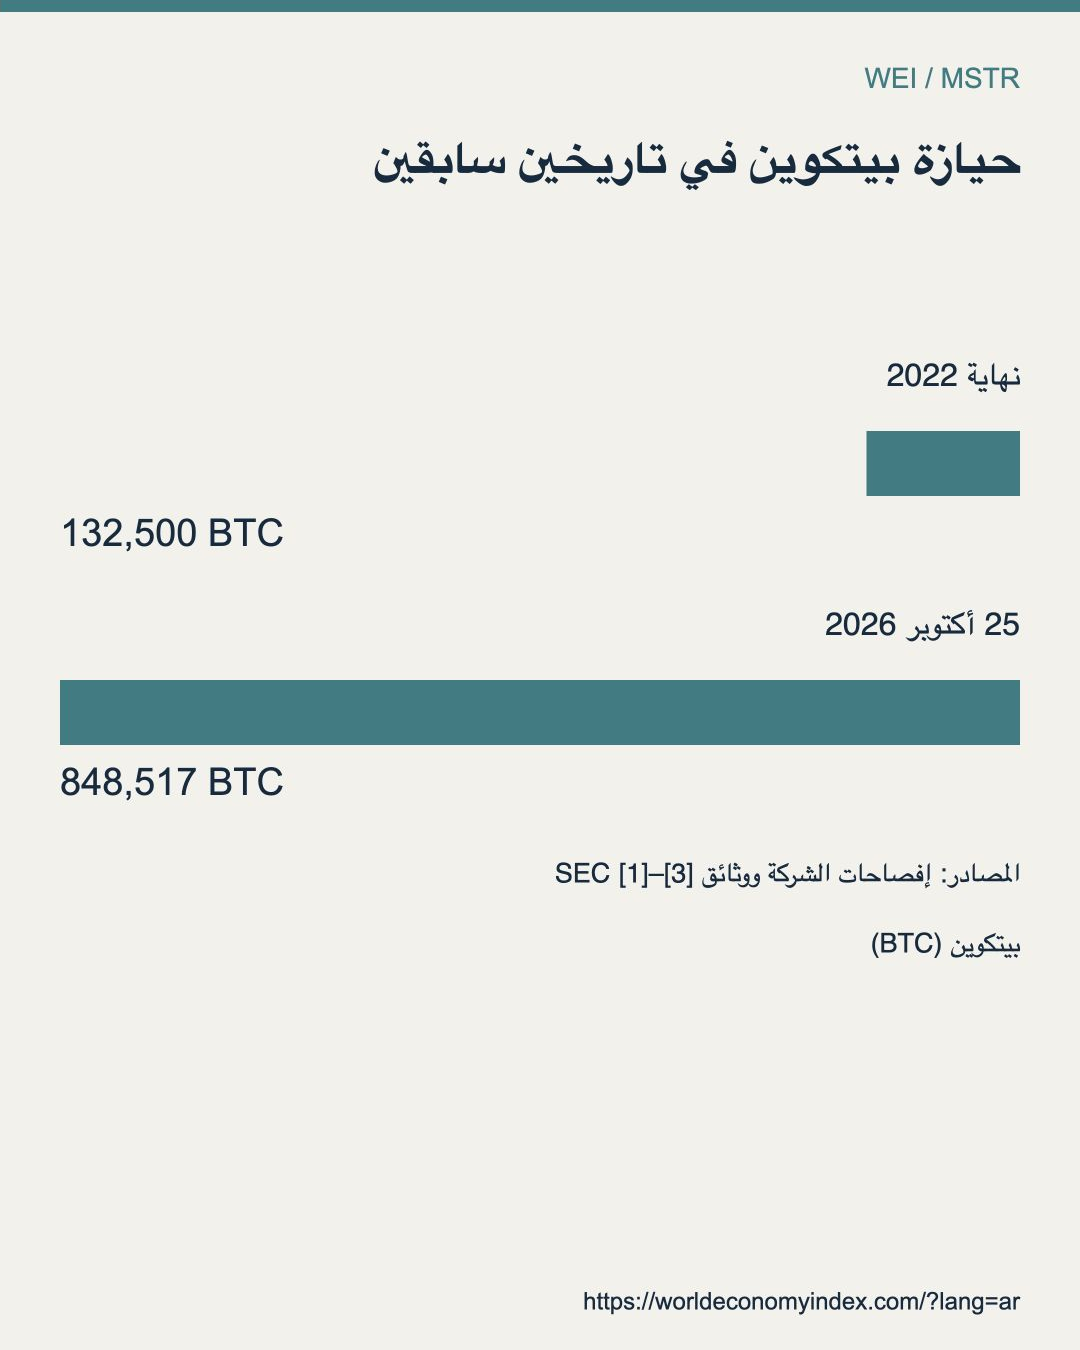
2022: واجهت الهبوط واستمرت في الاحتفاظ به. انخفض سعر بيتكوين بشدة في ذلك العام، لكن الشركة واصلت الشراء وأنهت العام بحيازة 132,500 بيتكوين. وباعت خلال الفترة جزءاً صغيراً أيضاً؛ لذلك ليس صحيحاً أنها لم تبع بيتكوين قط. [1]
2026: مزيد من بيتكوين، والتزامات تستدعي الدفع. حتى 25 أكتوبر، كانت الشركة تحوز نحو 850 ألف بيتكوين. وقد باعت هذا العام بيتكوين بقيمة تقارب 432 مليون دولار لتمويل جزء من توزيعات الأرباح وإعادة شراء أسهم ممتازة. والأسهم الممتازة فئة تتقدم توزيعاتها على توزيعات الأسهم العادية. [2][3]
يوضح هذا التاريخ أن الشركة ظلت راغبة في الاحتفاظ ببيتكوين على المدى الطويل، لكنها تعدّل أسلوبها أيضاً وفق احتياجاتها إلى الأموال.
إلهك أنت، لا إله مايكروستراتيجي
إيمانك ببيتكوين، لا بمايكروستراتيجي.
إذا كان سبب شرائك هو الاقتناع بمستقبل بيتكوين، فاسأل نفسك: لماذا ينتهي بك الأمر إلى شراء سهم شركة؟ إن الديون والتوزيعات وترتيبات التمويل وقرارات الإدارة الإضافية التي تدخل في هذه الخطوة لا يمكن تجاوزها بعبارة «هي أيضاً متفائلة ببيتكوين».
بيتكوين هو تقديرك أنت، أما مايكروستراتيجي فهي مشروعها هي. متى تجمع الأموال، وما نوع الأسهم التي تصدرها، وهل تبيع بيتكوين، كلها قرارات تخدم أولاً ترتيبات تمويل الشركة. وقد لا تتوافق مع سعر دخولك أو مدة احتفاظك أو العائد الذي تستهدفه. التزامها ببيتكوين ليس وعداً بأن تحقق لك الربح.
لذلك قد يكون التفاؤل ببيتكوين نقطة بداية لدراسة MSTR، لكنه لا يحل محل مبرر شراء MSTR. عليك أن تجيب بصورة مستقلة: ماذا تحصل عليه مقابل شراء السهم بهذا السعر وتحمّل مخاطر شركة إضافية؟ إذا لم يبقَ سوى جواب «أنا أثق بها»، فأنت لا تشتري آفاق بيتكوين وحدها، بل تشتري أيضاً الثقة بالشركة.
لا تودع حكمك الشخصي لدى شعارات شركة. قيّم قيمة بيتكوين بنفسك، واحسب حساباً مستقلاً لسهم مايكروستراتيجي. إلهك أنت ليس إله مايكروستراتيجي.
الخطر الأول: هبوط بيتكوين يضغط على قيمة الحيازة
تحوز مايكروستراتيجي كمية كبيرة من بيتكوين، ولذلك تؤثر تغيرات سعره في قيمة حيازتها. شراء MSTR لا يتجاوز تقلب بيتكوين نفسه. حتى لو اقتنعت بقيمة بيتكوين بعد سنوات عديدة، فقد تمر أولاً بهبوط عميق وطويل.
الخطر الثاني: للشركة فواتيرها، وللمساهم تكلفته الخاصة
لا تستطيع الشركة الاكتفاء بانتظار ارتفاع بيتكوين. فالديون والفوائد ومدفوعات الأسهم الممتازة تحتاج إلى تدبير الأموال. وتُظهر الوثائق المذكورة في المسودة الأصلية وجود احتياطيات بالدولار وبيع جزء من بيتكوين لتغطية مدفوعات. وفي 2027 توجد أيضاً سندات تسمح للمستثمرين بطلب إعادة شرائها من الشركة. يوجد هامش حماية، لكن لا يجوز تجاهل ضغوط تدبير التمويل. [2][3][4]
إصدار أسهم جديدة قد يجمع الأموال، لكنه قد يخفف نسبة ملكية المساهمين الحاليين. وبيع بيتكوين قد يسدد الفواتير، لكنه يعني خروج تلك العملات من حيازة الشركة. حصول الشركة على التمويل واستمرار عملها أمر مختلف عن تحقيق مساهميها العاديين عائداً مرضياً. [5]
وقد يفاقم الخطران بعضهما: إذا هبط بيتكوين وصعب التمويل في الوقت نفسه، فقد تضيق خيارات الشركة لتغطية مدفوعاتها. والقرارات المتخذة لجمع الأموال قد تزيد بدورها التكلفة على حملة الأسهم العادية. هذا سيناريو يستدعي الانتباه، وليس تأكيداً بأن الشركة تعاني بالفعل انقطاعاً في التمويل أو عجزاً عن السداد.
العام المقبل: قد تستمر الشركة، لكن الموقف من السهم يظل البيع
ما زلت أرجّح أن تحتفظ مايكروستراتيجي بكميات كبيرة من بيتكوين خلال الاثني عشر شهراً المقبلة، وأن تجمع الأموال أو تحتفظ بالسيولة أو تبيع بعض بيتكوين بحسب الحاجة. لكن ذلك لا يغيّر حكم هذا المقال على السهم: البيع. عدم تخلي الشركة عن بيتكوين لا يعني أن على المساهمين الاستمرار في تحمّل هيكل التمويل هذا.
لا يحتاج بيع MSTR إلى الاعتقاد أولاً بأن بيتكوين سينهار، ولا إلى انتظار حدوث أزمة في الشركة. إذا تعافى بيتكوين وسارت عمليات جمع التمويل بسلاسة، فقد يرتد MSTR بالطبع، وقد يفوت البائعَ ذلك الارتفاع. ومع هذا تختار WEI البيع لأنها لا تريد تحمّل مخاطر تمويل شركة وتخفيف حصص مساهميها، إضافة إلى مخاطر بيتكوين، لمجرد التعبير عن التفاؤل بالعملة.
موقف WEI: بيع مايكروستراتيجي. إيمانك ببيتكوين، لا بمايكروستراتيجي؛ ولا ينبغي أن يصبح اقتناعك ببيتكوين مبرراً للدفاع عن المخاطر المزدوجة لسهم MSTR.
الموقف الأكثر جرأة: البيع على المكشوف لمايكروستراتيجي
وتذهب WEI في تقديرها خطوة أبعد: ينبغي للمستثمرين المغامرين الذين يفهمون آلية البيع على المكشوف ويستطيعون تحمّل خسائره أن يبيعوا مايكروستراتيجي على المكشوف. بيع الحيازة يعني التوقف عن تحمّل طبقتي المخاطر، أما البيع على المكشوف فيعني المراهنة بنشاط على انعكاس هذه المخاطر في سعر السهم.
المنطق هو نفسه: إذا واصل بيتكوين الهبوط، بالتزامن مع تدهور شروط تمويل الشركة وازدياد ضغط المدفوعات، فقد تتعرض أسهم MSTR العادية لمزيد من الضغط. هذا هو تقدير السيناريو الذي يدعم موقف المقال من البيع على المكشوف، وليس حقيقةً مفادها أن سعر السهم سيهبط حتماً. كما لا يجوز اعتبار بيع الحيازة وفتح مركز بيع على المكشوف متساويين في المخاطر.
يتطلب البيع على المكشوف اقتراض الأسهم، وقد يستدعي دفع رسوم اقتراض مستمرة. وإذا ارتفع السهم، فقد يُطلب تقديم ضمانات إضافية؛ وإذا لم تكفِ الأموال فقد يُغلق المركز قسراً. وقد يؤدي الارتفاع السريع وتزاحم البائعين على المكشوف لإعادة الشراء إلى ضغط على مراكز البيع المكشوف، أو «شورت سكويز». خسارة البيع المباشر للأسهم على المكشوف غير محدودة نظرياً؛ وحتى لو صحّ تقدير الاتجاه لاحقاً، فقد تجبرك الارتدادات المؤقتة وتكاليف الاحتفاظ بالمركز على الخروج قبل ذلك. [6][7]
لذلك فإن موقف هذا المقال هو بيع MSTR، مع الدعوة أيضاً إلى البيع على المكشوف للمستثمرين المغامرين ذوي الخبرة بهذه الآلية والقدرة على تحمّل الخسارة. إنه قرار تداول له تكاليفه ومخاطر تحرك السعر عكس التوقع، وليس ربحاً تلقائياً ينتج عن تبنّي رأي سلبي.
إلهك أنت ليس إله مايكروستراتيجي. احتفظ بحكمك المستقل على بيتكوين، وتخلّص من الثقة العمياء بسهم مايكروستراتيجي.