WEI · MSTR
マイクロストラテジーの二重リスク:WEIの立場は売却
WEIの判断は、マイクロストラテジーの売却だ。ビットコインへの強気姿勢だけで、二重のリスクを引き受ける理由にはならない。
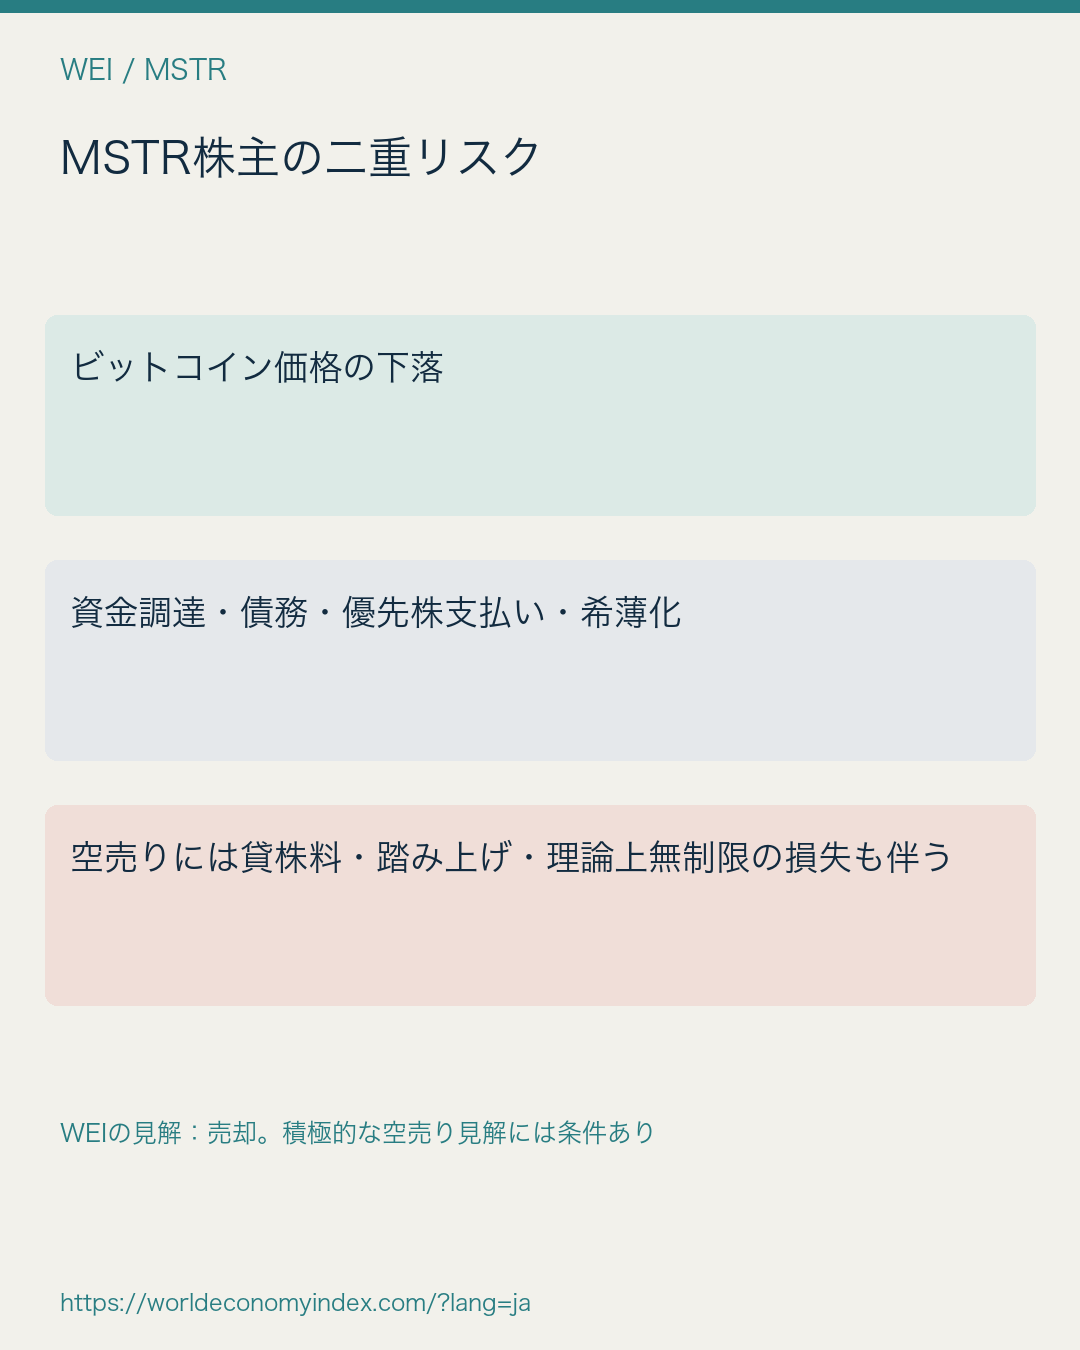
マイクロストラテジーは現在Strategyといい、株式のティッカーはMSTRである。もともとは企業向けソフトウェア事業を営み、その後ビットコインに多額の資金を投じた。本稿の立場は明確だ。MSTRを売却する。株主はビットコインの値動きだけでなく、会社の資金調達、債務、優先株への支払い、持分希薄化のリスクも負うからだ。「ビットコインに長期で強気」という一言で、重なる二つのリスクは解消できない。
これまで、どのように歩んできたか
2020年:ビットコインの購入を開始。 ビットコインを主要な準備資産とし、その後は株式発行や借り入れでも購入資金を調達した。[1]
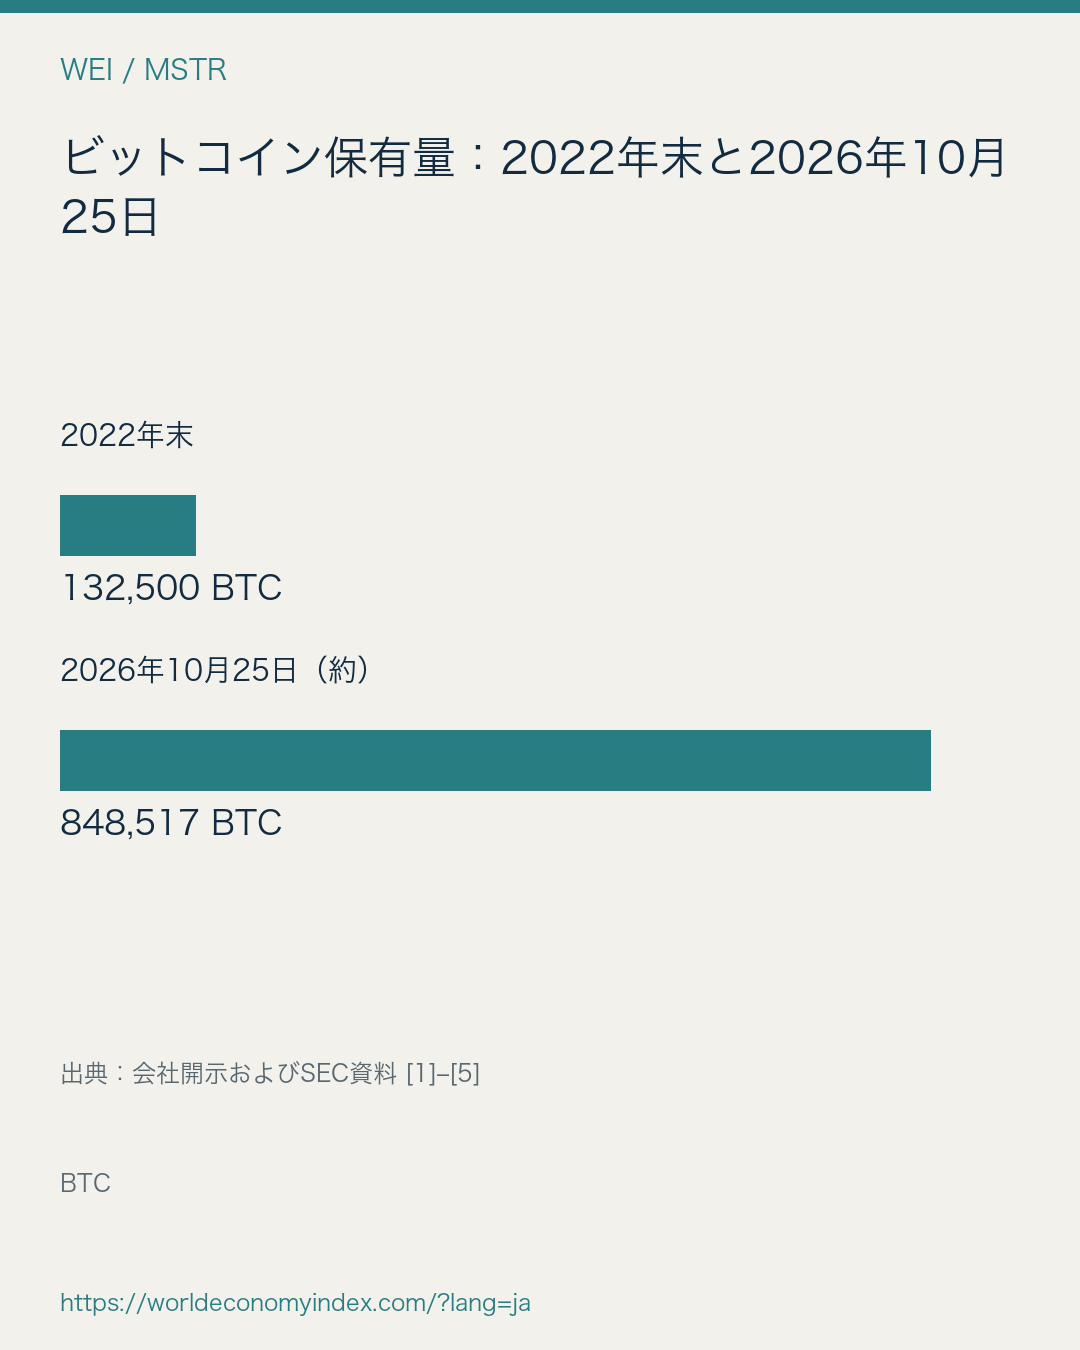
2022年:下落を経験しても保有を継続。 この年にビットコイン価格は急落したが、同社は買い増しを続け、年末には13万2,500BTCを保有した。途中で少量を売却したこともあり、一度も売らなかったわけではない。[1]
2026年:保有量は増えたが、支払いの手当ても必要。 10月25日時点の保有量は約85万BTC。今年は約4億3,200万ドル相当のビットコインを売却し、配当の一部や優先株の買い戻しに充てた。優先株は普通株より配当の支払い順位が高い株式である。[2][3]
この歴史が示すのは、長期保有の意思を維持しながらも、資金需要に応じて手法を変えるということだ。
自分の神は、マイクロストラテジーの神ではない
あなたが信じるのはビットコインであって、マイクロストラテジーではない。
ビットコインの未来を信じて買うなら、自分に問うべきだ。なぜ最後に買うものが、一企業の株式なのか。その間に加わる債務、配当、資金調達の仕組み、経営判断を、「会社もビットコインに強気だから」で飛ばしてはならない。
ビットコインはあなた自身の判断であり、マイクロストラテジーは会社の事業だ。いつ資金を調達し、どの株式を発行し、ビットコインを売るかは、まず会社の資金繰りを解決するための判断である。その選択は、あなたの取得価格、保有期間、収益目標と必ずしも一致しない。同社がビットコインを堅持することは、あなたの利益を約束することではない。
したがって、ビットコインへの強気姿勢はMSTRを調べる出発点にはなるが、MSTRを買う理由の代わりにはならない。この株価で買い、追加の企業リスクを負って何が得られるのか、別途答える必要がある。答えが「会社を信じる」だけなら、買っているものはビットコインの将来性だけでなく、会社への信頼でもある。
自分の判断を、一企業のスローガンに預けてはならない。ビットコインの価値は自分で判断し、マイクロストラテジー株は別勘定で考える。自分の神は、マイクロストラテジーの神ではない。
第一のリスク:ビットコイン下落で保有資産価値が圧迫される
マイクロストラテジーは大量のビットコインを保有しており、価格変動は保有資産の価値に影響する。MSTRを買っても、ビットコイン自体の変動性から逃れることはできない。数年後の価値を信じていても、その前に深く長い下落を経験する可能性がある。
第二のリスク:会社には請求書があり、株主には負担がある
会社はビットコインの値上がりを待つだけでは済まない。債務、利息、優先株への支払いには資金の手当てが必要だ。原稿に掲げた資料によれば、同社にはドル準備金があり、支払いのためにビットコインの一部を売却したこともある。2027年には投資家が償還を請求できる債券もある。緩衝材はあるが、資金繰りへの圧力も無視できない。[2][3][4]
新株発行で資金は得られるが、既存株主の持分比率は希薄化する可能性がある。ビットコインの売却で支払いはできるが、その分のビットコインは会社に残らない。会社が資金を確保して事業を続けることと、普通株主が望むリターンを得ることは別問題だ。[5]
二つのリスクは相互に増幅する可能性もある。ビットコイン下落時に資金調達も難しくなれば、支払いに使える選択肢が減り得る。資金を集めるための決定が、普通株主の負担を増やすこともある。これは警戒すべきシナリオであり、すでに資金が途絶えているとの断定ではない。
今後1年:会社が続いても、株式は売却を選ぶ
私は、マイクロストラテジーが今後1年も大量のビットコインを保有し、必要に応じて資金を調達し、現金を残し、あるいは一部を売却する可能性が高いとみている。しかし本稿の株式判断、売却は変わらない。会社がビットコインから撤退していないからといって、株主がこの資金調達構造を負い続けるべきだとは限らない。
MSTRを売却するために、まずビットコインの暴落を確信する必要も、会社に問題が起きるまで待つ必要もない。ビットコインが上昇し、資金調達が順調ならMSTRも反発し得るため、売却後の上昇を逃すことはある。それでもWEIが売却を選ぶのは、ビットコインへの強気姿勢を表すために、一企業の資金繰りと株主持分の希薄化リスクまで追加で負いたくないからだ。
WEIの立場は、マイクロストラテジーの売却である。あなたが信じるのはビットコインであって、マイクロストラテジーではない。ビットコインへの信念を、MSTRの二重リスクを弁護する理由にしてはならない。
より積極的な立場:マイクロストラテジーを空売りする
WEIがさらに踏み込んで示す判断は、空売りの仕組みを理解し、それに伴う損失を負担できる積極的な投資家は、マイクロストラテジーを空売りすべきだというものだ。売却は二重リスクを負うのをやめることであり、空売りはそのリスクが株価に反映される方へ積極的に賭けることである。
空売りの論理も、前述の二つの勘定に基づく。ビットコインが下落を続け、会社の資金調達条件も悪化し、支払い圧力が高まれば、MSTR普通株は追加の打撃を受ける可能性がある。これは空売りを支持する本稿のシナリオ判断であり、株価が必ず下がるという事実として扱ってはならない。売却と空売りを同じリスクの行動とみなしてもならない。
空売りには株式を借りる必要があり、貸株料が継続的に発生し得る。株価が上昇すれば追加の証拠金を求められ、資金が足りなければ強制決済される場合もある。急上昇と空売り投資家の集中的な買い戻しが、踏み上げを引き起こす可能性もある。株式を直接空売りした場合の損失は、理論上無制限である。後から方向判断が正しかったとしても、先に反発や保有コストによって撤退を強いられることがある。[6][7]
したがって本稿の立場はMSTRの売却であり、空売り経験と損失負担能力のある積極的な投資家には、さらに空売りを主張する。費用と逆方向の変動を別途引き受ける取引判断であって、弱気意見に自動的についてくる利益ではない。
自分の神は、マイクロストラテジーの神ではない。ビットコインへの判断は残し、マイクロストラテジー株への盲信を売り払おう。