WEI · MSTR
El doble riesgo de Strategy: la postura de WEI es vender
El juicio de WEI: vender Strategy. Ser alcista con Bitcoin no justifica asumir dos capas de riesgo.
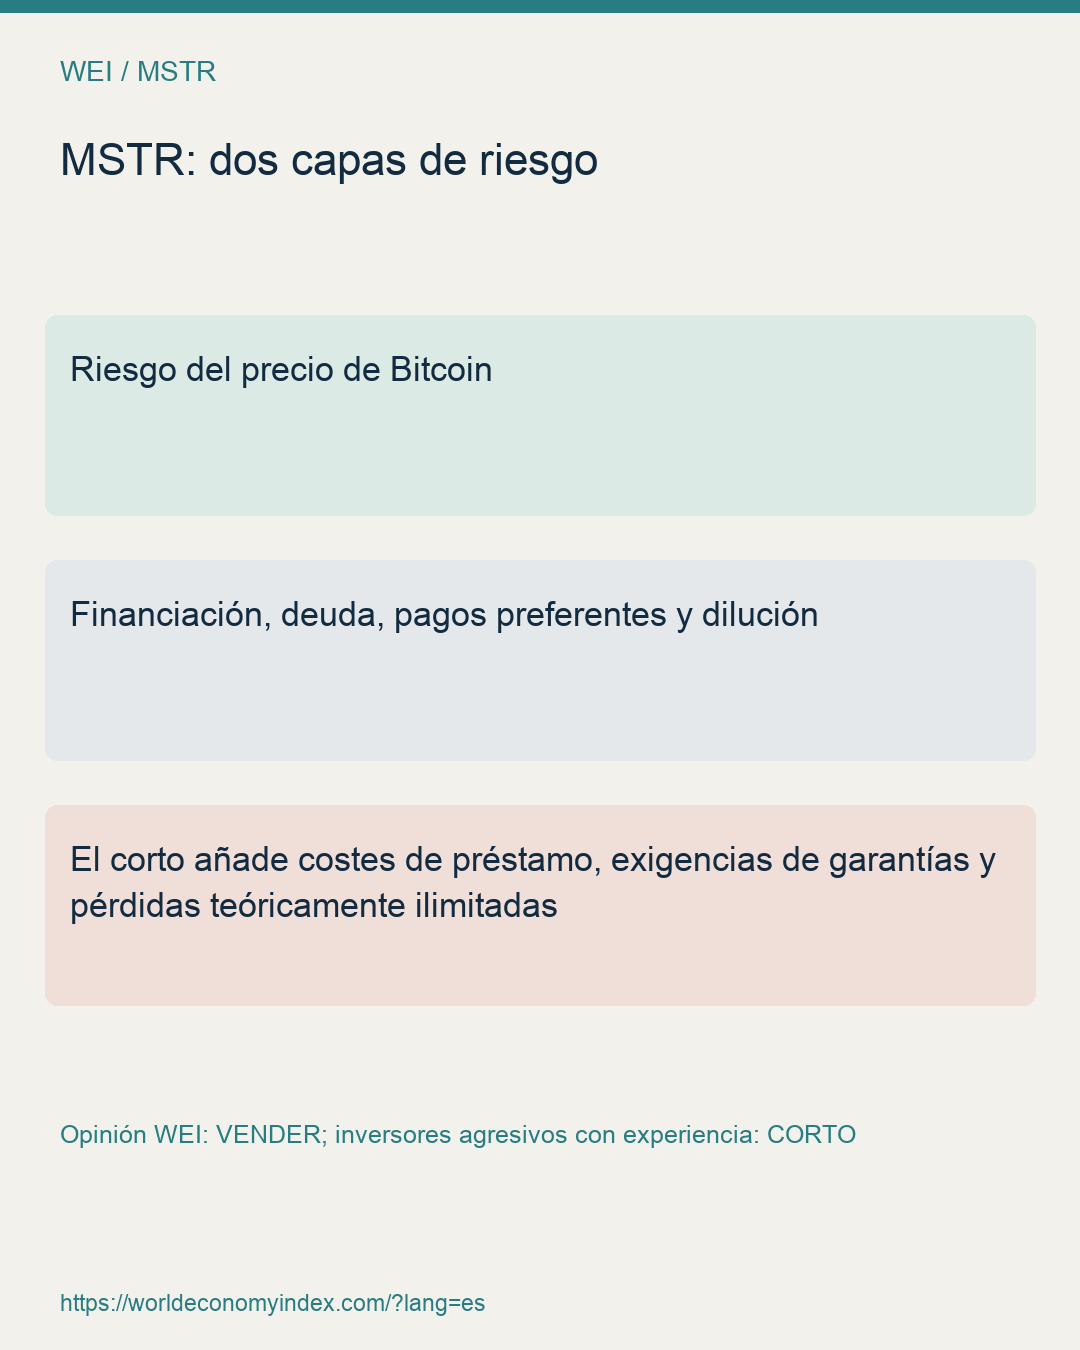
MicroStrategy ahora se llama Strategy y cotiza con el símbolo MSTR. Originalmente desarrollaba software empresarial y después invirtió grandes cantidades en Bitcoin. La postura de este artículo es clara: vender MSTR. Sus accionistas no solo afrontan las fluctuaciones de Bitcoin, sino también los riesgos de financiación corporativa, deuda, pagos de acciones preferentes y dilución accionarial. Superponer ambas capas no se resuelve con decir «soy alcista con Bitcoin a largo plazo».
¿Cómo llegó hasta aquí?
2020: empezó a comprar Bitcoin. Lo convirtió en su principal activo de reserva y posteriormente emitió acciones y se endeudó para comprar más. [1]
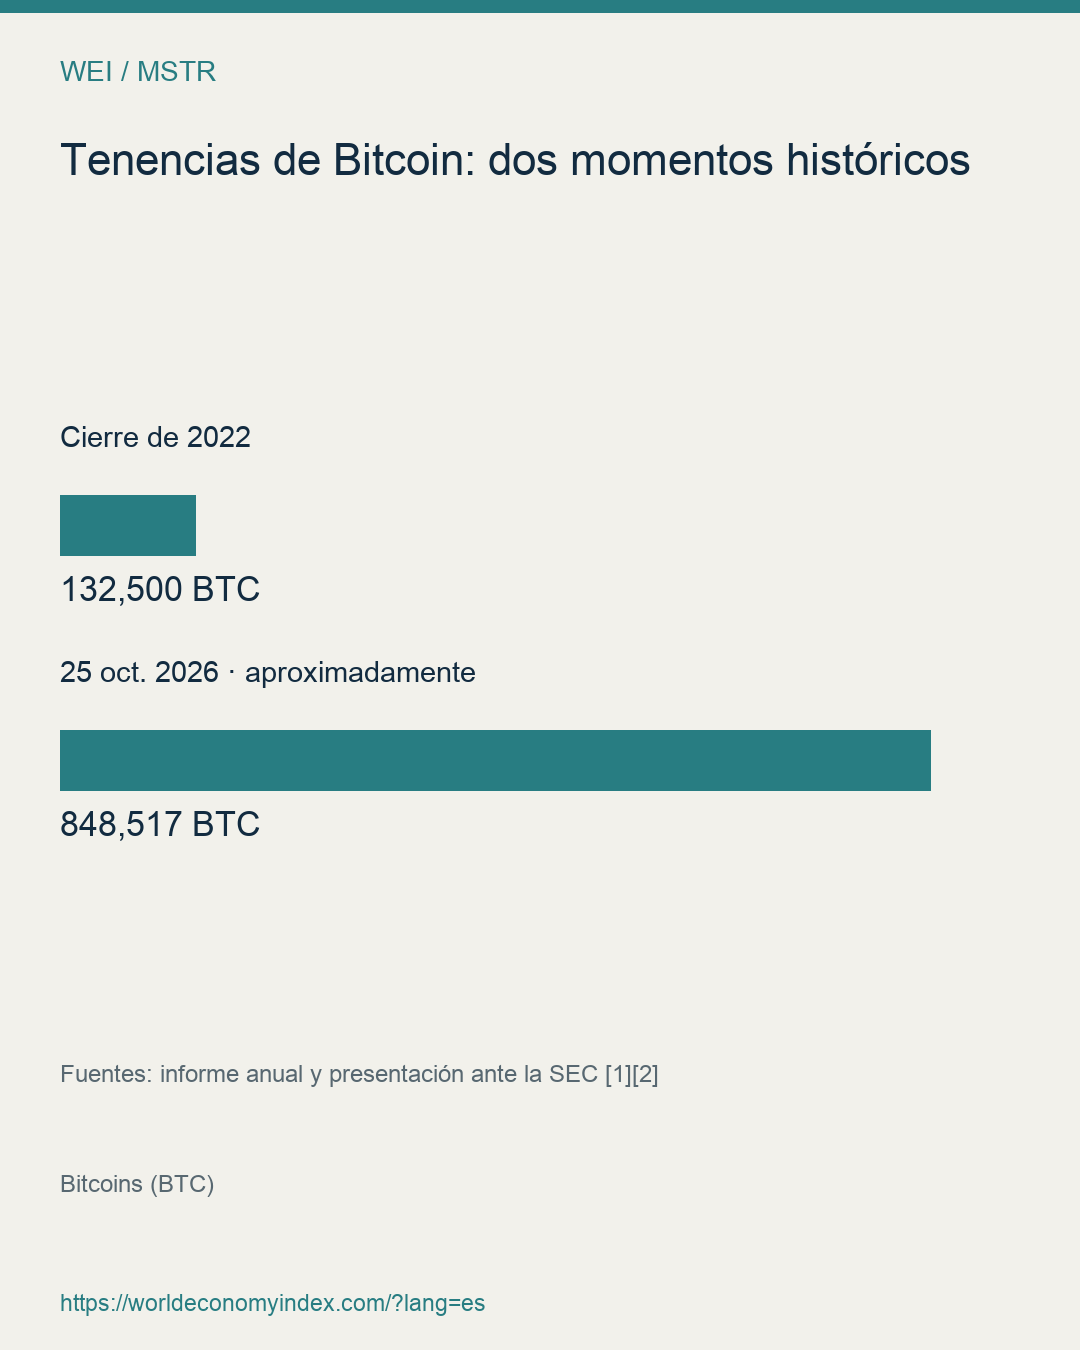
2022: mantuvo su posición durante la caída. Bitcoin se desplomó ese año, pero la empresa siguió comprando y cerró el ejercicio con 132.500 monedas. También vendió una pequeña parte durante el año: no es cierto que jamás haya vendido bitcoins. [1]
2026: más monedas y pagos que organizar. Al 25 de octubre, poseía aproximadamente 850.000 bitcoins. Este año vendió unos 432 millones de dólares estadounidenses en Bitcoin para financiar parte de los dividendos y recomprar acciones preferentes. Estas acciones tienen prioridad sobre las ordinarias en el reparto de dividendos. [2][3]
Esta historia demuestra su disposición a mantener Bitcoin a largo plazo, pero también a modificar su forma de actuar cuando necesita dinero.
Tu propio dios, no el dios de Strategy
Tu fe está en Bitcoin, no en Strategy.
Si compras porque crees en el futuro de Bitcoin, pregúntate por qué acabas comprando acciones de una empresa. La deuda, los dividendos, las estructuras de financiación y las decisiones de la dirección que se añaden por el camino no pueden ignorarse diciendo «ella también es alcista con Bitcoin».
Bitcoin es tu juicio; Strategy es su negocio. Cuándo obtiene financiación, qué valores emite y si vende monedas son decisiones que responden ante todo a las necesidades de fondos de la empresa. No tienen por qué coincidir con tu precio de entrada, tu plazo de inversión ni tu objetivo de rentabilidad. Su compromiso con Bitcoin no es una promesa de hacerte ganar dinero.
Ser alcista con Bitcoin puede ser el punto de partida para estudiar MSTR, pero no sustituye una razón para comprar MSTR. Debes responder por separado: a este precio de la acción, ¿qué recibes a cambio de asumir un riesgo corporativo adicional? Si la única respuesta es «confío en ella», compras confianza en la empresa además de las perspectivas de Bitcoin.
No entregues tu criterio a un eslogan empresarial. Valora Bitcoin por ti mismo y haz una cuenta distinta para las acciones de Strategy. Tu propio dios no es el dios de Strategy.
Primer riesgo: si Bitcoin cae, el valor de las tenencias se resiente
Strategy posee una gran cantidad de Bitcoin, por lo que sus variaciones de precio afectan al valor de esas tenencias. Comprar MSTR no permite eludir la volatilidad de Bitcoin. Aunque creas en su valor dentro de muchos años, primero puedes atravesar una caída profunda y prolongada.
Segundo riesgo: la empresa tiene facturas y los accionistas asumen un coste
La empresa no puede limitarse a esperar a que Bitcoin suba. La deuda, los intereses y los pagos de las acciones preferentes requieren financiación. Las fuentes citadas en el borrador muestran reservas en dólares y ventas anteriores de Bitcoin para atender pagos; además, algunos bonos permiten a los inversores exigir su recompra en 2027. Hay un colchón, pero no se puede ignorar la presión de financiación. [2][3][4]
Emitir acciones nuevas permite captar dinero, pero puede diluir la participación de los accionistas actuales. Vender monedas puede pagar facturas, pero esos bitcoins dejan de estar en la empresa. Conseguir fondos y seguir operando no equivale a ofrecer una rentabilidad atractiva a los accionistas ordinarios. [5]
Ambos riesgos pueden amplificarse mutuamente: si Bitcoin cae y al mismo tiempo resulta más difícil financiarse, la empresa puede tener menos opciones para atender sus pagos. Las decisiones para conseguir efectivo pueden, a su vez, imponer más costes a los accionistas ordinarios. Es un escenario que debe vigilarse, no una afirmación de que la empresa ya sufra una ruptura de su financiación.
El próximo año: la empresa puede continuar y, aun así, elegimos vender la acción
Sigo inclinándome por que Strategy mantenga una cantidad importante de Bitcoin durante el próximo año y capte fondos, conserve efectivo o venda parte de sus monedas según lo necesite. Pero eso no cambia el juicio de este artículo sobre la acción: vender. Que la empresa siga apostando por Bitcoin no obliga a sus accionistas a soportar esa estructura de financiación.
Para vender MSTR no es necesario concluir primero que Bitcoin se desplomará ni esperar a que la empresa tenga problemas. Si Bitcoin se recupera y la financiación fluye, MSTR puede rebotar y quien venda puede perderse esa subida. Aun así, WEI elige vender porque no quiere asumir las necesidades de financiación de una empresa y el riesgo de dilución solo para expresar una visión alcista sobre Bitcoin.
La postura de WEI: vender Strategy. Tu fe está en Bitcoin, no en Strategy; la convicción en Bitcoin no debe convertirse en una excusa para defender el doble riesgo de MSTR.
La postura más agresiva: vender Strategy en corto
El juicio adicional de WEI es que los inversores agresivos que comprenden la venta en corto y pueden asumir sus pérdidas deberían vender Strategy en corto. Vender la posición elimina la exposición a las dos capas de riesgo; abrir un corto apuesta activamente a que esos riesgos se reflejarán en la cotización.
La tesis bajista se basa en las mismas dos cuestiones: si Bitcoin sigue cayendo mientras empeoran las condiciones de financiación y aumenta la presión de los pagos, las acciones ordinarias de MSTR podrían sufrir más. Este es el escenario que sustenta nuestra opinión favorable al corto, no una afirmación de que la acción deba caer. Vender y vender en corto no deben considerarse operaciones de igual riesgo.
La venta en corto exige tomar acciones prestadas y puede implicar comisiones de préstamo continuadas. Si la acción sube, pueden exigirse garantías adicionales y, si faltan fondos, la posición puede liquidarse forzosamente. Una subida brusca y recompras concentradas para cerrar cortos también pueden provocar un estrangulamiento de posiciones cortas. Las pérdidas de una venta directa en corto son teóricamente ilimitadas. Aunque finalmente se acierte la dirección, un rebote y los costes de mantener la posición pueden obligar a salir antes. [6][7]
La postura del artículo es, por tanto: vender MSTR y, para inversores agresivos con experiencia en cortos y capacidad para asumir el riesgo, WEI propugna además venderla en corto. Es un juicio de negociación que conlleva por separado costes y movimientos adversos, no un beneficio que acompañe automáticamente a una opinión bajista.
Tu propio dios no es el dios de Strategy. Conserva tu criterio independiente sobre Bitcoin y despréndete de la confianza ciega en las acciones de Strategy.