WEI · MSTR
O duplo risco da MicroStrategy: a posição da WEI é vender
A avaliação da WEI: vender MicroStrategy. Acreditar no Bitcoin não justifica assumir duas camadas de risco.
Informações até 29 de outubro de 2026 · Horizonte de avaliação: próximos 12 meses · Revisão de 31 de outubro de 2026
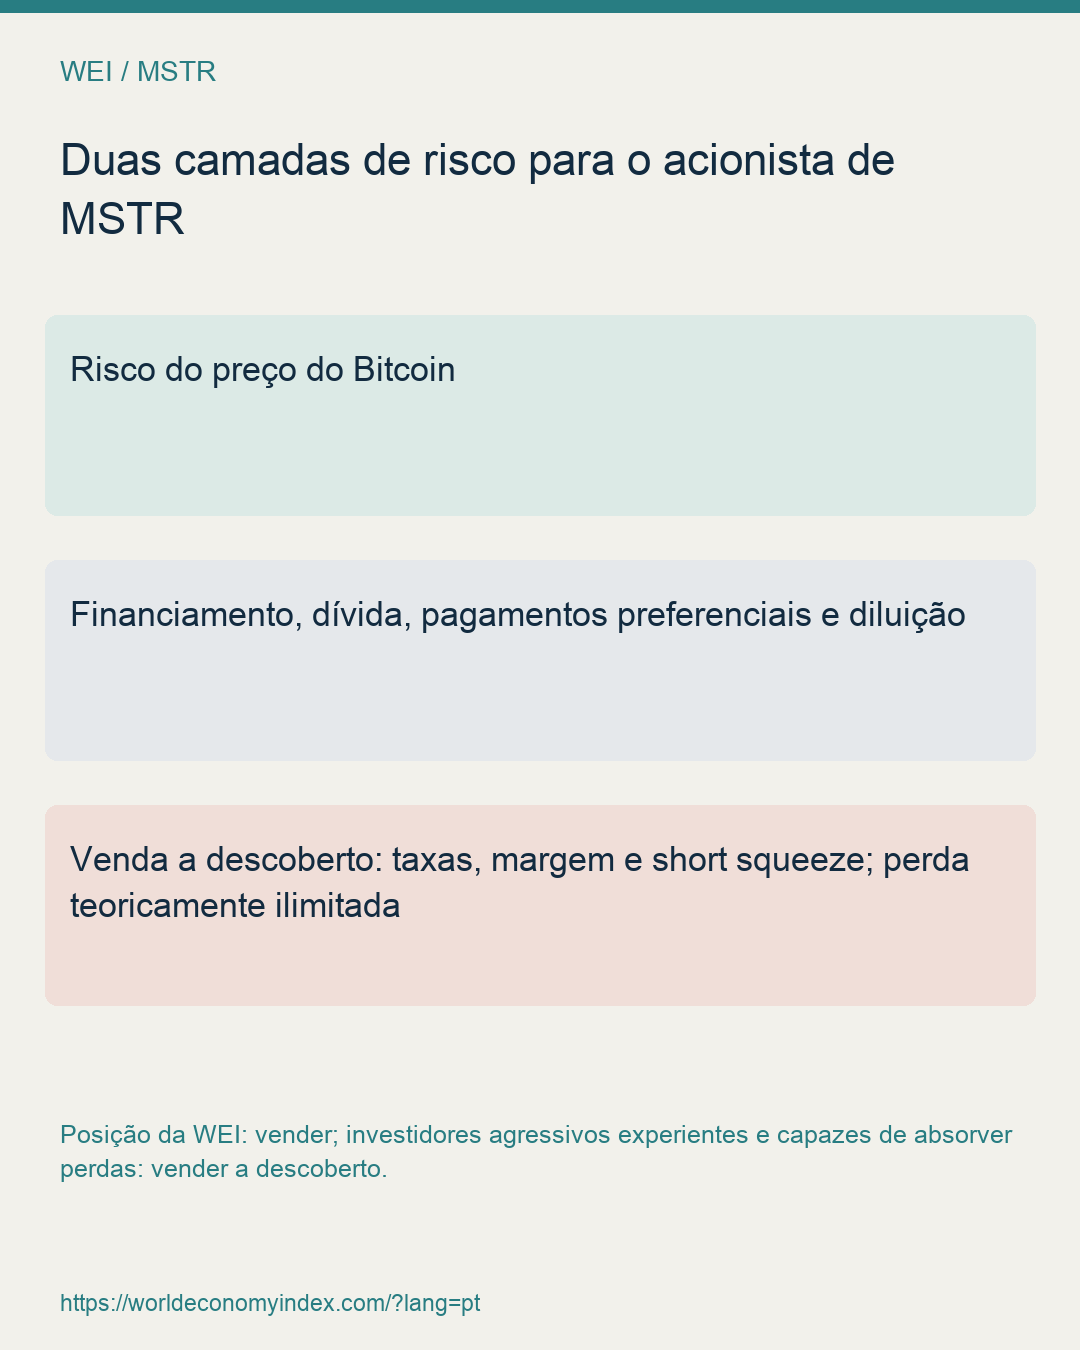
A MicroStrategy agora se chama Strategy e suas ações são negociadas sob o código MSTR. Originalmente, a empresa desenvolvia software corporativo; depois passou a investir grandes quantias em Bitcoin. A posição deste artigo é clara: vender MSTR. O acionista enfrenta não apenas a oscilação do Bitcoin, mas também os riscos de financiamento, dívida, pagamentos de ações preferenciais e diluição da empresa. Essas duas camadas de risco não desaparecem com a frase “acredito no Bitcoin no longo prazo”.
Como a empresa chegou até aqui?
2020: começou a comprar Bitcoin. A empresa adotou o Bitcoin como principal ativo de reserva. Posteriormente, também passou a emitir ações e tomar empréstimos para comprar mais moedas. [1]
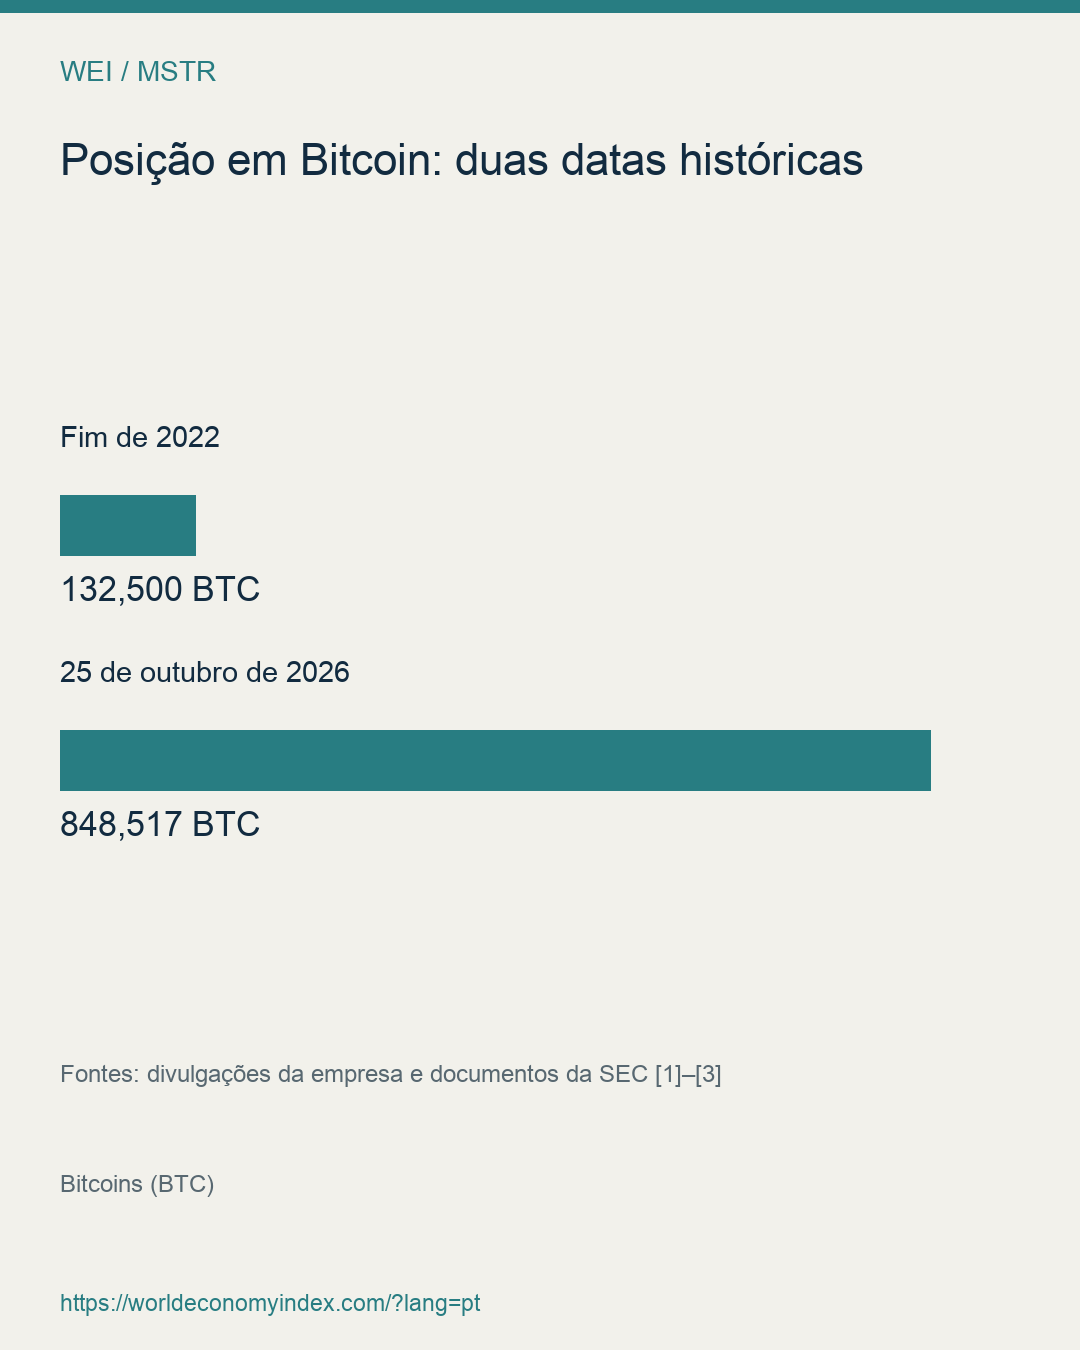
2022: atravessou a queda e manteve a posição. O preço do Bitcoin caiu fortemente naquele ano. Mesmo assim, a empresa continuou comprando e encerrou o ano com 132.500 bitcoins. Também vendeu uma pequena parcela durante o período: portanto, não é verdade que nunca tenha vendido Bitcoin. [1]
2026: mais bitcoins, mas também contas a pagar. Em 25 de outubro, a empresa detinha aproximadamente 850 mil bitcoins. Neste ano, já havia vendido cerca de US$ 432 milhões em Bitcoin para financiar parte dos dividendos e recompras de ações preferenciais. As ações preferenciais são uma classe cujos dividendos têm prioridade sobre os das ações ordinárias. [2][3]
Essa história mostra que a empresa sempre esteve disposta a manter Bitcoin no longo prazo, mas também adapta sua conduta à necessidade de dinheiro.
O seu próprio Deus, não o Deus da MicroStrategy
Você acredita no Bitcoin, não na MicroStrategy.
Se a razão da sua compra é acreditar no futuro do Bitcoin, pergunte a si mesmo: por que, no fim, você está comprando ações de uma empresa? A dívida, os dividendos, os arranjos de financiamento e as decisões da administração que entram nessa escolha não podem ser ignorados com um simples “ela também acredita no Bitcoin”.
Bitcoin é a sua avaliação; MicroStrategy é o negócio dela. Quando captar recursos, que ações emitir e se deve vender moedas são decisões que atendem, antes de tudo, às necessidades financeiras da empresa. Elas não necessariamente coincidem com seu preço de entrada, prazo de investimento e objetivo de retorno. A empresa continuar comprometida com o Bitcoin não é uma promessa de fazer você ganhar dinheiro.
Por isso, gostar do Bitcoin pode ser o ponto de partida para estudar MSTR, mas não substitui uma justificativa para comprar MSTR. Ainda é preciso responder separadamente: ao comprar a esse preço e assumir risco empresarial adicional, o que você recebe em troca? Se a resposta se resume a “confio nela”, você está comprando não apenas a perspectiva do Bitcoin, mas também confiança na empresa.
Não entregue seu próprio julgamento aos slogans de uma companhia. Avalie o valor do Bitcoin por conta própria e faça uma conta separada para as ações da MicroStrategy. O seu próprio Deus não é o Deus da MicroStrategy.
Primeiro risco: a queda do Bitcoin pressiona o valor da posição
A MicroStrategy detém uma grande quantidade de Bitcoin, e as mudanças de preço afetam o valor dessa posição. Comprar MSTR não permite escapar da volatilidade do próprio Bitcoin. Mesmo acreditando no valor do Bitcoin daqui a muitos anos, você pode atravessar antes uma queda profunda e prolongada.
Segundo risco: a empresa tem suas contas; o acionista paga seu próprio preço
A empresa não pode apenas esperar a valorização do Bitcoin. Dívidas, juros e pagamentos de ações preferenciais exigem planejamento financeiro. Os documentos citados no texto original indicam que havia reservas em dólares e que parte dos bitcoins já havia sido vendida para realizar pagamentos. Em 2027, há também títulos que permitem aos investidores exigir o resgate pela empresa. Existe uma reserva de proteção, mas não se pode ignorar a pressão sobre o financiamento. [2][3][4]
Emitir ações pode captar dinheiro, mas também diluir a participação dos acionistas atuais. Vender bitcoins pode pagar contas, mas significa que essas moedas deixam de estar na empresa. A companhia captar recursos e continuar operando é diferente de seus acionistas ordinários obterem um retorno satisfatório. [5]
Os dois riscos também podem se reforçar: se o Bitcoin cair e o financiamento ficar mais difícil ao mesmo tempo, a empresa pode ter menos opções para cumprir seus pagamentos. As decisões tomadas para captar dinheiro, por sua vez, podem aumentar o custo para os acionistas ordinários. Esse é um cenário a considerar, não uma afirmação de que já ocorreu uma ruptura de financiamento ou insolvência.
Nos próximos 12 meses: a empresa pode continuar; a escolha para a ação continua sendo vender
Continuo considerando mais provável que a MicroStrategy mantenha grandes quantidades de Bitcoin durante os próximos 12 meses e, conforme necessário, capte recursos, preserve caixa ou venda parte das moedas. Isso, porém, não altera a avaliação deste artigo para a ação: vender. A empresa não abandonar o Bitcoin não significa que os acionistas devam continuar assumindo essa estrutura financeira.
Não é preciso concluir primeiro que o Bitcoin vai desabar, nem esperar que algo dê errado na empresa, para vender MSTR. Se o Bitcoin se recuperar e a captação de recursos funcionar, MSTR pode, naturalmente, reagir; quem vender também pode perder essa valorização. Ainda assim, a WEI escolhe vender porque não quer assumir, além da exposição ao Bitcoin, os riscos de financiamento e diluição de uma empresa apenas para expressar uma visão positiva sobre a moeda.
A posição da WEI é vender MicroStrategy. Você acredita no Bitcoin, não na MicroStrategy. Sua convicção sobre o Bitcoin não deve virar uma justificativa para defender o duplo risco de MSTR.
Uma posição mais agressiva: vender MicroStrategy a descoberto
A avaliação adicional da WEI é que investidores agressivos que compreendem o mecanismo da venda a descoberto e conseguem suportar as perdas correspondentes devem vender MicroStrategy a descoberto. Vender uma posição comprada significa deixar de assumir as duas camadas de risco; vender a descoberto significa apostar ativamente que esses riscos se refletirão no preço da ação.
A lógica continua sendo a mesma: se o Bitcoin continuar caindo enquanto as condições de financiamento piorarem e a pressão por pagamentos aumentar, as ações ordinárias de MSTR podem sofrer mais. Esse é o cenário que sustenta a visão favorável à venda a descoberto neste artigo. Não é um fato de que a ação necessariamente cairá, e vender uma posição e abrir uma venda a descoberto não são operações de risco equivalente.
Vender a descoberto exige tomar ações emprestadas e pode gerar taxas de empréstimo contínuas. Se o preço subir, pode ser necessário aportar margem adicional; se os recursos forem insuficientes, a posição pode ser encerrada compulsoriamente. Uma alta rápida, acompanhada de recompras concentradas dos vendidos, também pode provocar um short squeeze. A perda na venda direta de ações a descoberto é teoricamente ilimitada. Mesmo que o julgamento da direção se revele correto depois, uma recuperação intermediária e os custos de manutenção podem forçar uma saída antes disso. [6][7]
A posição do artigo é, portanto: vender MSTR; para investidores agressivos com experiência em venda a descoberto e capacidade de absorver perdas, defender também a posição vendida. Trata-se de uma decisão de negociação com custos próprios e risco de movimentos contrários, não de um lucro automático por estar pessimista.
O seu próprio Deus não é o Deus da MicroStrategy. Preserve seu julgamento sobre o Bitcoin e venda a confiança cega nas ações da MicroStrategy.