WEI · MSTR
微策略的双重风险:WEI的立场是卖出
WEI的判断:卖出微策略。看好比特币,不值得成为承担两层风险的理由。
微策略现在叫Strategy,股票代码MSTR。它原本做企业软件,后来把大量资金投入比特币。本文的立场很明确:卖出MSTR。原因是,股东面对的不仅是比特币涨跌,还要承担公司的融资、债务、优先股付款和股权稀释风险。两层风险叠在一起,不能靠“长期看好比特币”一句话化解。
过去,它是怎么走过来的?
2020年:开始买比特币。 它把比特币作为主要储备资产,后来又通过发股票、借钱来买币。[1]
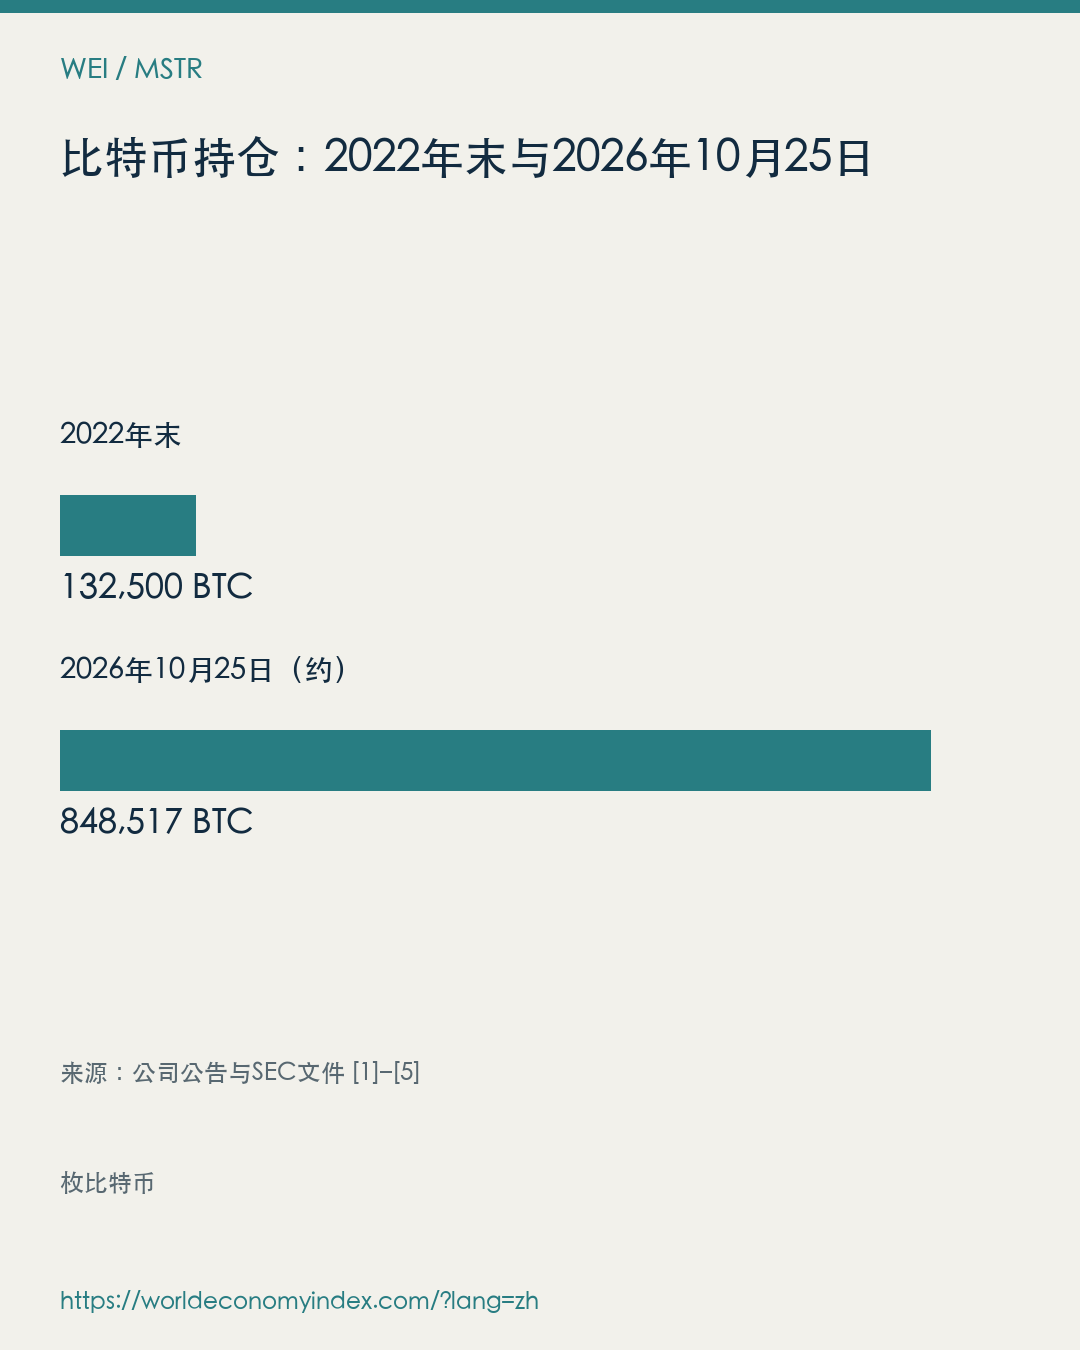
2022年:经历下跌,仍然持有。 那年比特币价格重挫,它仍在买入,年底持有13.25万枚;期间也卖出过一小部分,并非从不卖币。[1]
2026年:持币更多,也要安排付款。 截至10月25日,它持有约85万枚比特币。今年已卖出约4.32亿美元比特币,用于部分股息和买回优先股。优先股是一类分红排在普通股前面的股票。[2][3]
这段历史说明:它一直愿意长期持币,但也会根据用钱需要调整做法。
自己的上帝,不是微策略的上帝
你信仰比特币,而不是信仰微策略。
如果你买入的理由是相信比特币的未来,就要问自己:为什么最后买下的,却是一家公司的股票?这中间多出来的债务、股息、融资安排和管理层决策,不能靠一句“它也看好比特币”就全部跳过。
比特币是你的判断,微策略是它的生意。它什么时候筹钱、发什么股票、是否卖币,首先要解决公司的资金安排;这些选择不一定与你的买入成本、持有期限和收益目标一致。它坚持比特币,不等于它承诺让你赚钱。
所以,看好比特币,可以成为研究MSTR的起点,却不能代替购买MSTR的理由。你还得单独回答:以这个股价买入,承担额外的公司风险,究竟换来了什么?如果答案只剩“相信它”,你买的就不只是比特币的前景,还有对公司的信任。
别把自己的判断,交给一家公司的口号保管。比特币的价值要自己判断,微策略的股票也要另算一笔账。自己的上帝,不是微策略的上帝。
第一重风险:比特币下跌,持仓价值受压
微策略持有大量比特币,币价变化会影响其持仓价值。买入MSTR,不能绕过比特币本身的波动。你即使相信比特币多年后的价值,也可能先经历一段很深、很久的下跌。
第二重风险:公司有自己的账单,股东有自己的代价
公司不能只等币价上涨。债务、利息和优先股付款,都需要资金安排。原稿所列资料显示,公司已有美元储备,也卖出过部分比特币用于付款;2027年还有债券允许投资者要求回售。缓冲存在,资金安排的压力也不能忽略。[2][3][4]
发新股可以筹到钱,却也可能稀释原股东的持股比例;卖币可以支付账单,却意味着这部分比特币不再留在公司。公司筹到了钱、继续经营下去,与普通股股东获得理想回报,是两回事。[5]
这两重风险还可能互相放大:币价下跌时,如果融资也变难,公司安排付款的选择就可能变少;为筹钱作出的决定,又可能增加普通股股东的代价。这是需要防范的情景,不是断言它已经出现资金断裂。
未来一年:公司可能继续走,股票仍然选择卖
我仍倾向微策略未来一年继续持有大量比特币,并根据需要筹钱、留钱或卖出部分比特币。但这并不改变本文对股票的判断:卖出。公司没有退出比特币,不代表股东就应该继续承担这套融资结构。
卖出MSTR,也不需要先认定比特币会崩盘,更不需要等到公司出事才有理由。比特币回升、融资顺利,MSTR当然可能反弹,卖出后也可能错过上涨。WEI仍选择卖出的理由是:不愿为了表达对比特币的看好,再额外承担一家公司的资金安排与股东稀释风险。
WEI的立场:卖出微策略。你信仰比特币,而不是信仰微策略;对比特币的信念,不应变成替MSTR的双重风险辩护的理由。
更激进的立场:做空微策略
WEI进一步的判断是:对于理解做空机制、能够承担相应损失的激进投资者,应该做空微策略。卖出,是不再承担这两层风险;做空,则是主动押注这套风险会反映到股价上。
做空的逻辑仍然是前面那两笔账:如果比特币继续下跌,同时公司的融资条件恶化、付款压力加大,MSTR普通股可能承受进一步冲击。这是本文支持做空的情景判断,不能写成股价必跌的事实,更不能把卖出与做空当成同等风险的动作。
做空要借入股票,可能持续支付借券费;股价上涨时,可能需要追加保证金,资金不足时可能被强制平仓。股价急涨、空头集中回补,还可能形成逼空。直接卖空股票的损失理论上没有上限;即使后来方向判断正确,也可能先因反弹和持仓成本被迫退出。[6][7]
本文的立场因此是:卖出MSTR;对具备做空经验和承受能力的激进投资者,进一步主张做空。这是一项需要单独承担成本和反向波动的交易判断,不是看空观点自动附带的利润。
自己的上帝,不是微策略的上帝。把对比特币的判断留下,把对微策略股票的盲目信任卖掉。